从美国的“可乐战”到中国的“凉茶战”,商战案例及其四种战略模型:防御、进攻、侧翼、游击,已经被中国企业家和商学院广泛学习和借鉴。近年,中国
SUV
市场因其爆发式增长而逐渐成为车企争夺的主要战场,经历了从蓝海到红海的快速演变,成为了继凉茶战之后,中国市场又一个极具看点和研究价值的商业战场:一是品牌数量更多,激烈程度更高;二是快速经历了蓝海、红海两个阶段,战术打法更丰富,涵盖了侧翼、进攻、防御多种战术策略。至少来说,数中国汽车商战,还看
SUV
。
关键战役
哈弗侧翼战之“进入无争地带”
侧翼战第一条原则:最佳的侧翼行动应该在无争地带进行。
2011
年,哈弗发动了一场至关重要的侧翼战:推出了
10
万元级别的紧凑型城市型
SUV
——
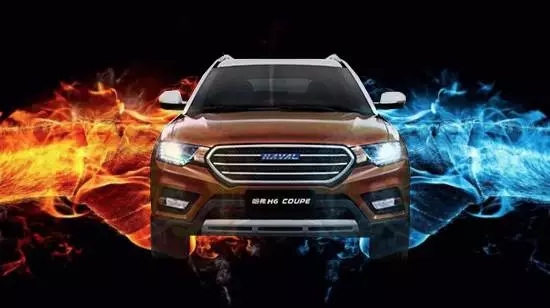
H6
。当时来看,以
CRV
、
RAV4
为代表的城市
SUV
普遍在
20
万左右,而
10
万级别市场则以哈弗
H3
为代表的侧重于拉货用途的非承载式越野
SUV
为主,缺乏舒适性更强、更适于家用的城市型
SUV
。
与
H6
同期推出的还有比亚迪
S6
,两款车对比来看,
S6
配置稍高,
H6
颜值更高。两款车型一经推出,均出现供不应求的热销局面,共同带动了经济型
SUV
品类早期的快速成长。而后由于两家选择了不同的战略轨迹,也影响了两款车型的最终命运:长城选择聚焦
SUV
,比亚迪早期重心放在轿车业务,而后又把新能源作为战略焦点。因此,比亚迪对传统能源
SUV
投入不足,产品迭代迟缓、竞争力衰退,逐渐边缘化,而
H6
则陆续推出升级版、运动版、
Coupe
版等最新产品,不断升级进化,逐渐成为国民神车。
哈弗侧翼战之“乘胜追击”
侧翼战第三条原则:如果没有追击,胜利就不会有很好的效果。
2012
年开始,
SUV
品类的增长以及哈弗盈利的示范效应,导致竞争者增多:长安
CS35
、景逸、陆风
X5
、新瑞虎、瑞风
2
等新产品陆续推出上市。哈弗凭借
M
系以及
H
系多款产品销量累加,微弱领先途观。但单一车型来看,
H6
销量远远落后于途观,且与
S6
等自主
SUV
相比,也无明显优势。
为扩大领先优势,长城
2012
年开始乘胜追击。包括
:
1.
资源倾斜:研发资源大幅倾斜至
SUV
品类,并制定了强大的产品开发计划;
2.
提升服务:将决胜终端上升为长期战略、持续提升服务能力;
3.
品牌独立:
2013
年上海车展,哈弗借助销量累计突破
100
万辆之际,正式独立,成为继
JEEP
、路虎之后,全球第三个
SUV
专业品牌;哈弗的独立也成为了长城
SUV
聚焦战略深化的一个里程碑式事件。
哈弗进攻战之“‘高端化’之殇”
在
SUV
持续高速增长以及哈弗
SUV
产品供不应求的背景之下,长城确立了高端化的发展策略,包括计划通过产品升级、换代逐步将
H6
等主销价位向上移动,以及计划先后推出一系列中高端车型,
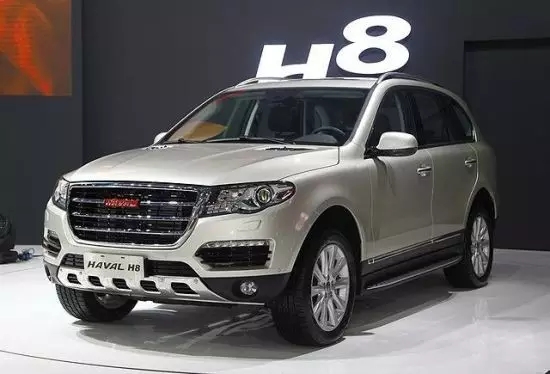
H8
、
H9
、
H7
,从而将哈弗打造成为一个覆盖
10
万
-30
万元价格区间的
SUV
品牌。
里斯公司于
2012
年开始多次指出,哈弗的高端化违背聚焦原则,同时面临严峻的心智认知障碍,存在巨大的战略风险,建议长城中止
H8
等高端车型的开发计划,将精力和资源重新聚焦至
15
万以下市场。企业当时认为
:SUV
竞争尚不充分,且
H8
性价比极高(尺寸跨级别、配置跨级别),存在成功的可能性。而且高端产品已经部分开发,中止计划会带来高昂损失。最终,自主品牌第一款售价
20
万元以上的
SUV
车型哈弗
H8
,仍于
2013
年广州车展上市,向途观等合资
SUV
车型发起正面进攻战。
但上市不久,由于产品品质未达管理层预期标准,而被迫推迟、进入整改,期间一度两次延期。一年多后再度上市的
H8
,尽管产品已调校近乎完美,但由于竞争环境恶化、产品势能衰竭,后续补救措施如增配、降价等也都难有起色。
整体来看,
H8
不仅未能复制哈弗在经济型
SUV
市场的成功,而且削弱了哈弗在经济型
SUV
品类上的主导性地位。包括
:
1.
传播资源倾斜:
H8
上市后的一年之内,媒体和消费者的关注焦点转移至
H8
等高端车型;
2.
研发资源倾斜:为解决
H8
产品问题,经济型产品
H2
的上市计划以及
H6
改款
/
升级等计划被迫推迟;
3.
渠道资源占用和稀释:由于终端流转不畅,经销商动用更多的资源对其进行推广;等等。
在哈弗向上进攻合资品牌的同时,长安、瑞虎等则乘机向哈弗发动进攻战,瓜分哈弗市场份额,其结果是哈弗在
15
万以下市场的份额也从
2012
年的高点
39%
下滑至
2014
年的
27%
。
长安进攻战之“攻击领导者软肋”
进攻战第二条原则:要在领导者强势中找弱点,并向这一弱点发起攻击。
H6
、
H2
等手动挡产品的持续热销,使得长城掉以轻心,封杀对手不够及时。动力总成升级过慢,逐渐成为哈弗主力产品的软肋,也促成对手长安、瑞虎等快速做大。
2014
年
4
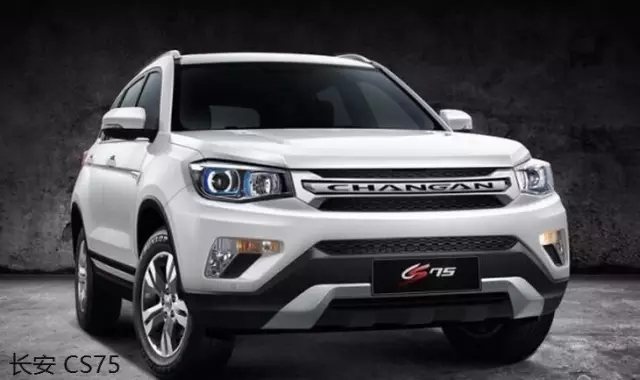
月,长安推出
CS75 1.8T+6AT
竞争哈弗
H6
,凭借变速器及动力上的优势迅速上量。
而当时,
H6
仅有一款
2.4L 4AT
的自动挡配置,其中,
2.4L
非主流排量,
4AT
即将面临淘汰,缺乏竞争力。对手抓住
H6
自动挡推出缓慢的软肋,在各大汽车论坛发起攻心战,为哈弗贴上“万年手动”、“动力差”、“技术落后”等各种负面标签。
但基于产品研发周期长、匹配资源难等行业特点,领导者实施封杀已经是一年之后。
2015
年
5
月,
H6 1.5T 6AT
上市。然而一年之内,
CS75
已经发展成为一个有力的竞争者,进入中国
SUV
销量排行榜前三。
宝骏侧翼战之“发动战术奇袭”
哈弗在高端化的策略之下,并未对
10
万元以下市场作重点部署,仅有一款小型
SUV H1
参与竞争。哈弗对
8-10
万市场的忽视,使得宝骏
560
成功发动一场战术奇袭。
宝骏借助五菱的配套体系基础,首先做出了
8
万元的紧凑型
SUV
宝骏
560
,在同价位上拥有明显的级别优势。同时,依托县乡级网络优势快速渗透至县乡级市场,从而实现了爆发式增长,创造了所谓的宝骏速度,上市不到一年,月销售已突破
4
万辆,直逼哈弗
H6
。
哈弗防御战之“自我攻击”
防御战第二条原则:最佳的防御是进攻自己。
防御战第三条原则:强大的进攻必须加以封锁。
随着聚焦战略的深入,哈弗逐渐由市场领先成为心智上的领先,战略地位的转换要求哈弗随之转换战术打法,即由打侧翼战转为打防御战,重点在于防御和封杀对手不断发起的强大进攻,包括:传祺、长安、吉利等自主对手的追赶:近乎同质化的产品,以及大众、现代等合资对手的下压:廉价产品的导入。
2016
年
4
月
12
日,长城召开新闻发布会,以引领消费升级、淘汰低质低价为诉求点,宣布
H6 coupe 1.5T
上市,以此替代旺销多年的
H6
运动版,同时将
H6
运动版降至升级版价位,而升级版则降价进入
8-10
万区间,从而实现主销价格带内产品竞争力的快速提升。此外,为配合心智防御战,宣布启用孙红雷代言、投放电视广告,加大传播声量、提升定位认知度,夯实领导者心智地位。
短短一月,阻击成效显著:根据
2016
年
4
月最新车型销量排行榜显示,长安
CS75
销量环比腰斩,宝骏
560
环比腰斩,吉利博越低于外界预期,比亚迪
S6
、瑞虎等早期有力竞争者已被边缘化,而哈弗
H6
则继续保持月销
4
万
+
,不仅大幅扩大领先优势,同时首次问鼎中国乘用车销量排行榜总冠军,大有一骑绝尘之势。
战势预判
SUV
品类进入红海竞争,已成为业内共识。截至
2016
年,中国在售
SUV
车型多达百余款,产品同质化严重、价格竞争激烈:过去一年,行业平均售价下降七八千元。哈弗能否守住领导地位并延续增长也成为外界关注的焦点。
从远期竞争来看,
基于五菱体系发展而来的宝骏
560
存在被认知为“面包车”的致命软肋,且其产能快速提升、渠道大量压货的做法也埋下了隐患。
吉利重心在轿车,在
SUV
上缺乏积累,前期所推
SUV
产品也都以失败告终,新推出的搏越能否超过
GS4
、
CS75
仍面临较大挑战。
合资
SUV
的主战场仍在
16
万以上,为避免影响主力产品的销售,只能以小型
SUV
或简配
SUV
进入十万级别市场,如已经上市的福特翼博、标致
2008
等,产品缺乏竞争力、沦为小众车型。
目前来看,哈弗仍有望持续领跑中国
SUV
市场。主要归结于以下三点:
1.
心智第一;得心智者、得天下,心智第一是最有效的防御壁垒。里斯公司曾统计美国市场
25
个主导品类的第一品牌,时隔
90
年之后,依然有
21
个品牌处于品类领先,足见“成为品类第一”的战略价值。
2.
兵力原则;少即是多,品类涉足最少,单一品类研发、渠道、传播等投入遥遥领先,类似于华为的制胜之道:针尖上的超越。
3.
配称系统;系统性优势胜过单一产品或单一传播概念。从近五年中国
SUV
市场所推产品来看,除
H6
长盛不衰之外,其余大多是昙花一现,如瑞虎、比亚迪
S6
、瑞风
S3
等。
克劳塞维茨在“防御优势”原则中指出,防御者的胜算更大。在对
600
家发动进攻战的公司的调查统计显示,
80%
的公司都收益甚微或者实际上丧失了阵地,即大多的进攻战都以失败告终。因此,只要哈弗防御得当,胜利的天平仍然偏向领导者一方。
商战启示
中国
SUV
商战过程暗合了定位理论中所提出的众多规律和法则,简单总结有以下三点:
1.
“聚焦”不仅是一种战略方法,而且是一项基本战略原则。从长城实践来看,聚焦已经成为了企业经营的一项基本原则,体现在企业经营中的各个环节。长城的聚焦战略也实现了波特所提的另外两种战略结果,即“成本领先”以及“差异化”。而且与单纯的“成本领先战略”相比,聚焦战略在实现成本领先的同时还实现了品牌溢价、造就了长城领先的盈利水平;
而与传统意义上的“差异化战略”相比,即一般通过产品、技术、服务创新等建立差异化,聚焦是一种对企业能力要求更低的实现品牌差异化的方式,更多的挑战通常来自于企业内部的决心和观念。
2.
心智作为终极战场,恰恰是最容易被企业所忽视的战场。企业制定战略应由外而内,
来源于心智、符合心智,并最终占领心智。
3.
领导者战略不是一个简单传播口号,而是围绕领导者定位所设计的独特运营配称系统。
领导者应及时进化、封杀对手,不断夯实心智上的领先。




品类实践 | 商战中国实践版之SUV
里斯品类战略
阅读数 3433
摘要
近年,中国SUV市场因其爆发式增长而逐渐成为车企争夺的主要战场,经历了从蓝海到红海的快速演变,成为了继凉茶战之后,中国市场又一个极具看点和研究价值的商业战场。
来源:里斯品类战略