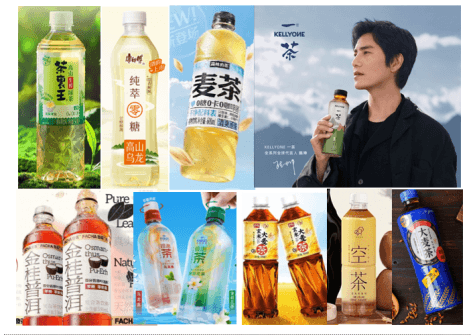
在消费者健康意识提升的趋势下,无糖茶从最难喝的饮料蜕变成了2023 最火的饮品,一众新老品牌纷纷入局。无糖茶新品虽多,但热卖却难以持续,东方树叶和三得利两个头部玩家仿佛成了无糖茶赛道上难以逾越的大山。这背后的原因到底为何?无糖茶品牌该如何突破?本文笔者将一一分析。
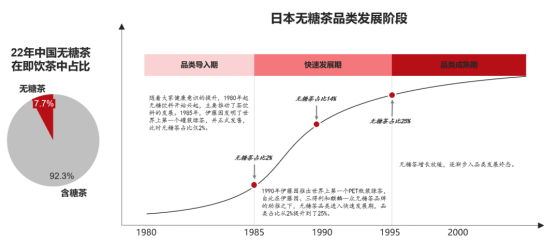
在日本无糖茶市场的发展过程中,诞生了4个无糖茶的大玩家。 开创无糖茶品类的伊藤园Oi Ocha无糖茶品牌销售 规模超百亿元,占据日本无糖茶市场约3成的份额; 三得利旗下与京都老字号茶叶店合作的伊右卫门品牌实现了近百亿级销售规模,占据日本无 糖茶市场约2成的市场份额; 日本可口可乐开发的凌鹰品牌以及麒麟的午后红茶目前销售规模均超50亿元,各占据约1成的市场份额。
中国目前的茶饮料市场已然是日本的两倍有余。在中国这样大的市场,伴随着无糖茶高速发展的东风,理应也有足够的品类创新机会,并依托品类的力量诞生3-4个数百亿的玩家。
而如今国内无糖茶市场的竞争情况是东方树叶和三得利两个玩家占据市场约七成的销售规模,新入局的玩家虽多,但鲜少有新品突围,国内的糖茶市场迟迟未能现排名第三的品牌。但这并不意味着无糖茶的市场不存在新玩家的机会,中国无糖茶市场还远远未达竞争格局的终态。究其原因, 现有玩家并未突围是因为他们大多只是采取简单的跟随策略,缺乏真正意义的品类创新,并未绑定具备长期发展价值的品类。
复盘整个饮料市场的发展,所有的成功品牌都是立足于成功的品类。而成功的品类,则是立足于消费者心智的品类创新,创造全新需求或是解决老品类的痛点。
在创造全新需求上,
佳得乐开创了补充运动时消耗的水和电解质的运动饮料;
红牛开创了补充能量、提神醒脑的功能饮料;
养乐多开创了乳酸菌饮料;
王老吉开创了凉茶饮料;
……
在解决老品类痛点上,
农夫山泉开创了比纯净水更符合人体健康需求的天然水;
元气森林对立传统气泡水含糖量高、不健康的痛点开创了无糖气泡水;
OATLY对立动物奶导致的乳糖不耐受、生产不环保的痛点开创了燕麦奶;
……
反观上文所述的一众新品,有的只是推出了个别新的口味,企图基于市场风口分一杯羹;有的宣传原料好、茶味甘,或是宣传萃取和锁鲜的技术,企图给消费者提供更好的无糖茶产品,但在产品层面并没有给消费者新的感受和体验,也没有直击现有的无糖茶品类的痛点。对于这些无糖茶新品牌而言,如果不能开创并主导一个真正有价值的品类,极容易沦为风尚化的产品,难以进入消费者的心智。
新品牌该如何做
才能在无糖茶市场中实现突围?
企业竞争的终极竞争方法是开创新品类、成为品类代表。里斯咨询推出了全球首个品类创新思维模型,其中品类创新有三大洞察:
市场洞察
技术洞察
新技术往往会解决老品类的一些问题,成为品类创新的切入口。比如麒麟在2000年在原料、工艺上进行创新,使用含有大量茶氨酸的玉露和冠茶茶叶,并添加生茶叶提取物,使绿茶饮料更具茶的鲜味和甜味,开创生茶品类,成为当年日本软饮料市场上最畅销的产品,解决了当时的日本无糖绿茶饮料苦涩味道偏重的痛点。
心智洞察
综上,中国无糖茶市场最终有望成为800亿乃至近千亿的赛道,并诞生3-4个数百亿级的玩家,新品牌在竞争激烈的无糖茶市场中突围的最佳方式在于开创并占据新的品类,聚焦打造有价值的品类创新,才能确保品牌能够持续地成长。