从网红直播间到线上山姆的惊险一跃
202 4 年 7 月,当董宇辉带着 “ 丈母娘 ” 们的祝福转身离开时,资本市场用脚投票 ——东方甄选股价单日暴跌23%,市值蒸发近30亿港元。所有人都在问:失去顶流主播的东方甄选,还能活多久?
答案出乎所有人意料 。
2025年8月19日,东方甄选(01797.HK)股价盘中一度突破53港元,较2024年7月董宇辉离职时涨幅达494%。更令人震惊的是,这轮上涨发生在头部主播顿顿 转自营品牌推荐官 、直播间彻底 “ 去网红化 ” 之后。
资本市场究竟看到了什么?
01 品类三界:直播电商的生死选择题
要读懂东方甄选的涅槃,必须理解 《 升级定位 》 提出的 “ 品类三界 ” 模型:
• 产品品类 (如 iPhone)靠实物价值生存
• 渠道品类 (如山姆)靠降低交易成本立足
• 导购品类 (如李佳琦)靠解决选择困难吃饭
2022年靠董宇辉爆火的东方甄选,本质是 导购品类 ——用户为 “ 知识直播 ” 买单,顺带下单陕西苹果。这种模式有两大致命伤:
流量寄生症:
2023年Q3财报显示,超8
7
%GMV依赖抖音流量,算法调整便能致命
。
人格依赖症: 202 3 年 12月“小作文”事件中,董宇辉短暂停播导致直播间日活下降约30%、粉丝流失超230万;2024年7月其正式离职后,主账号单日掉粉1.7万,后续总GMV从143亿缩水至87亿,导购品牌离开红人与平台,终将归零 。
更深层的是心智 错位 。用户记住的是 “ 董宇辉的东方甄选 ” ,而非品牌本身 ; 当消费者冲着网红来,品牌就成了付款二维码 ——刷完即忘 。
2023年底的股价崩盘,不过是这种 错位 的资本映射。
02 渠道品牌三大特性的破壁之战
转机藏在最危险的时刻。
当董宇辉带走流量光环时,东方甄选做了一笔关键交易:以 7658万元将 “ 与辉同行 ” 卖给董宇辉。表面是分手费,实则是 战略切割 ——彻底斩断MCN基因,押注 渠道品牌 。
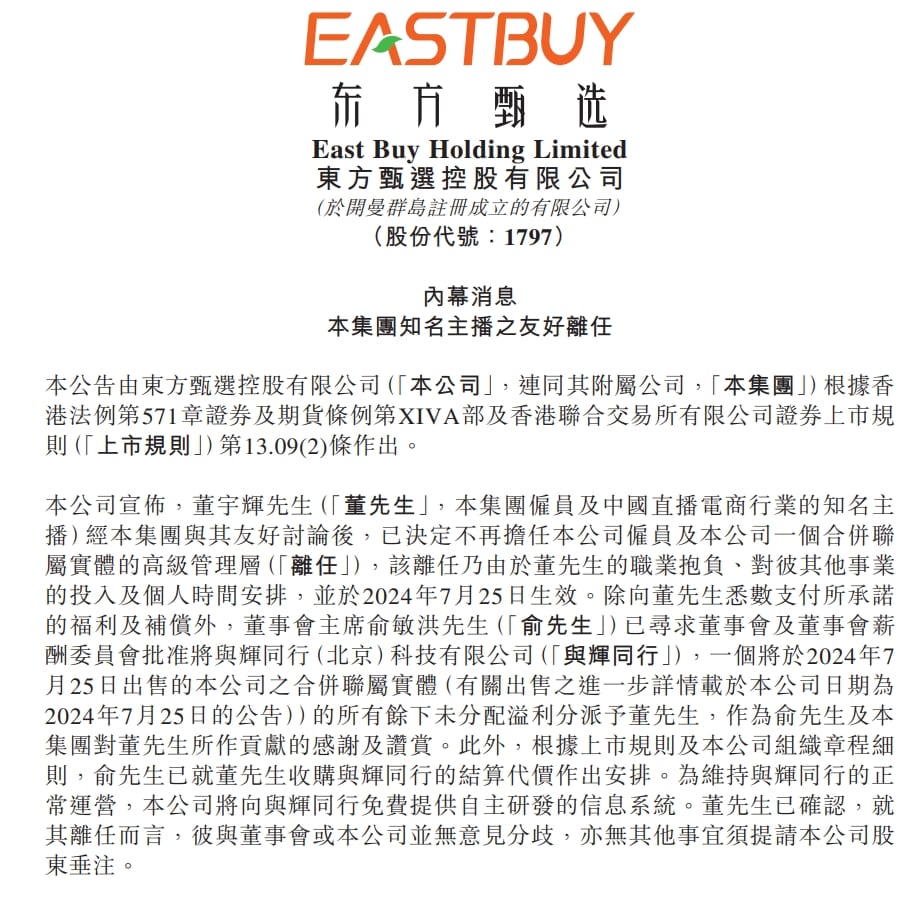
自营品成为新引擎 。数据揭示真相:
•自营SKU从488款增至732款,覆盖生鲜、零食、营养保健等多品类
•自营GMV从2024财年的35%升至43.8%,货架渠道销售占比突破60%
•卫生巾单品上线两天售出18万单,大白虾三月GMV破2 1 00万
这背后是 渠道品牌三大特性 的落地:
更便宜
:自营卫生巾单片成本压到
0.7
元,比苏菲
同类产品
便宜
30%
更便利
:北京五环内前置仓次日达覆盖率达
92%,依托菜鸟冷链实现全国配送
更有特色 : 卫生巾公示 28道检测工序,青虾仁48小时从虾塘到货架锁鲜
最 亮眼 的是 溯源直播 。 202 4 年东方甄选做了 145 场溯源,主播站在虾塘边讲解水质检测报告。这种 “ 透明化 ” 正是 笔者 推崇的:
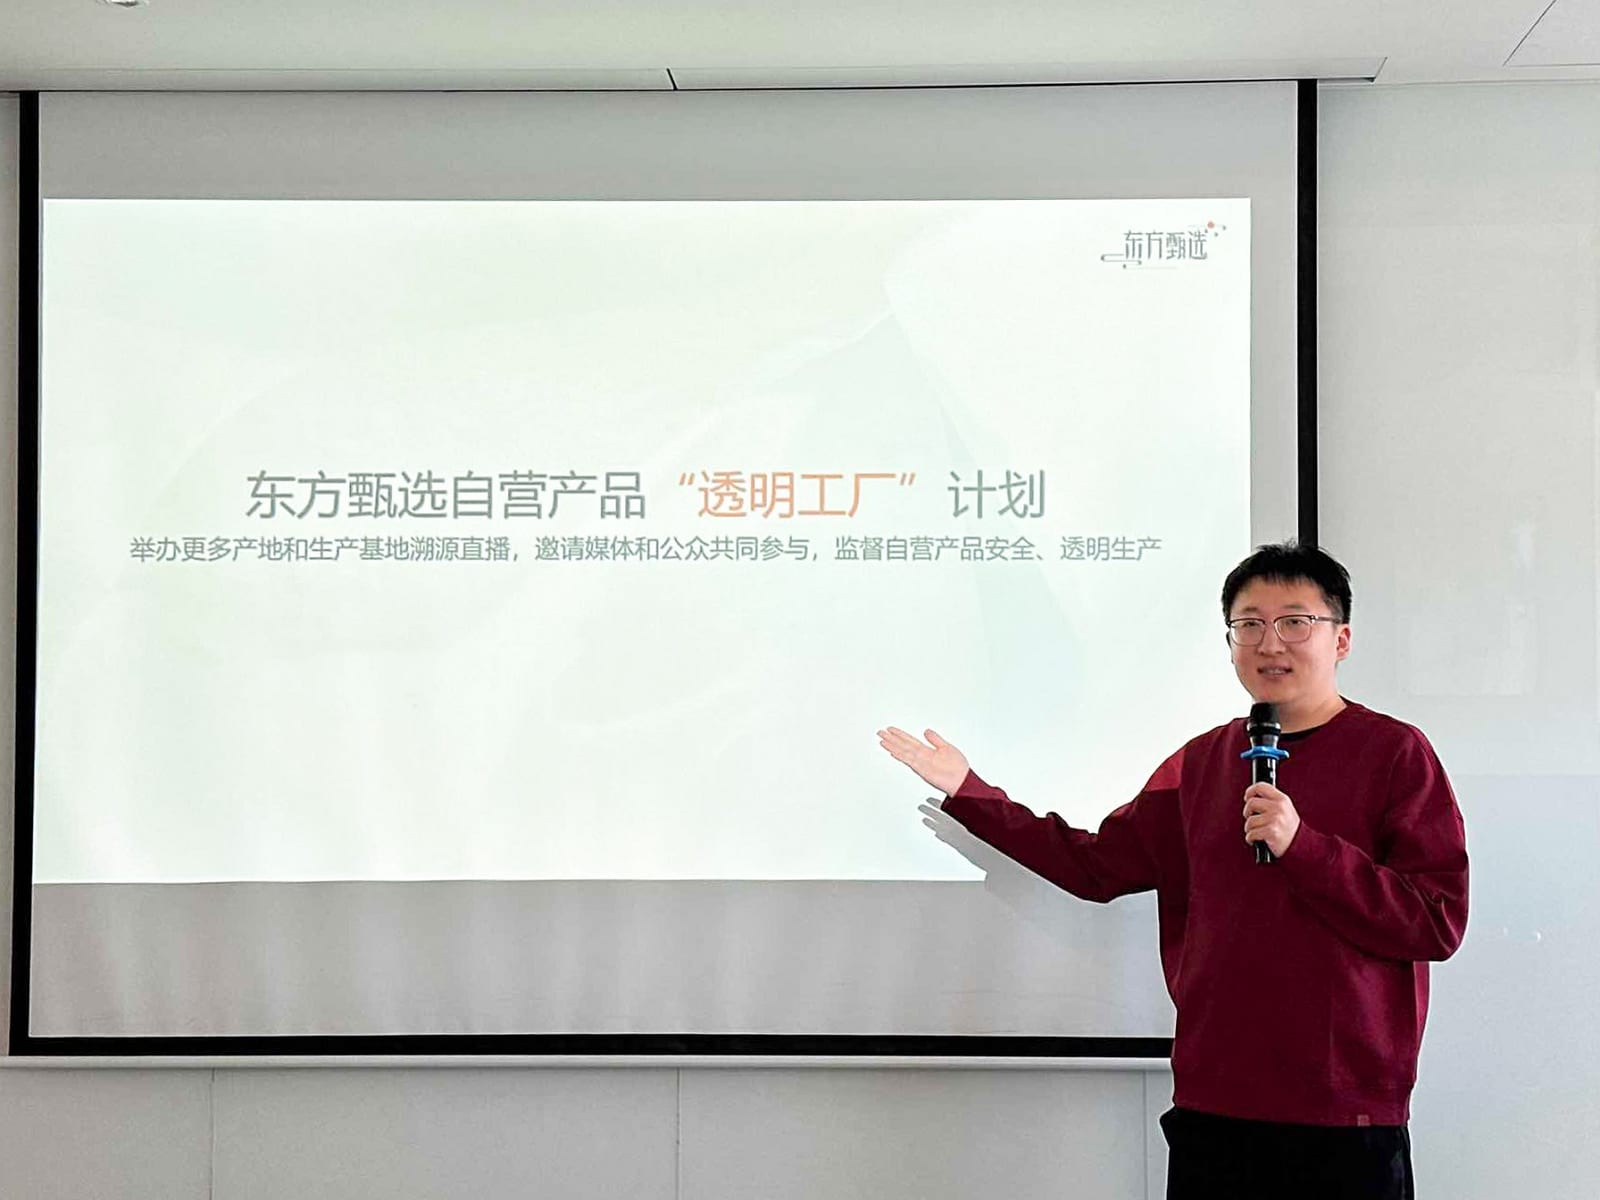
“ 当渠道品牌撕开供应链,信任就长进消费者脑回路 。 ”
03 线上山姆的阳谋与杀招
但俞敏洪的野心不止于卖货。
202 3 年 10月 ,东方甄选 APP上线199元/年付费会员,2024年付费会员规模持续增长:截至2024年11月30日,APP付费会员达22.83万人,较上年同期近乎翻倍;全年付费会员总数突破25万人,对自营核心品类GMV贡献显著。同期推出的 “ 会员优先购 ” 暴露 出其 终极目标 —— 打造中国版线上山姆 。
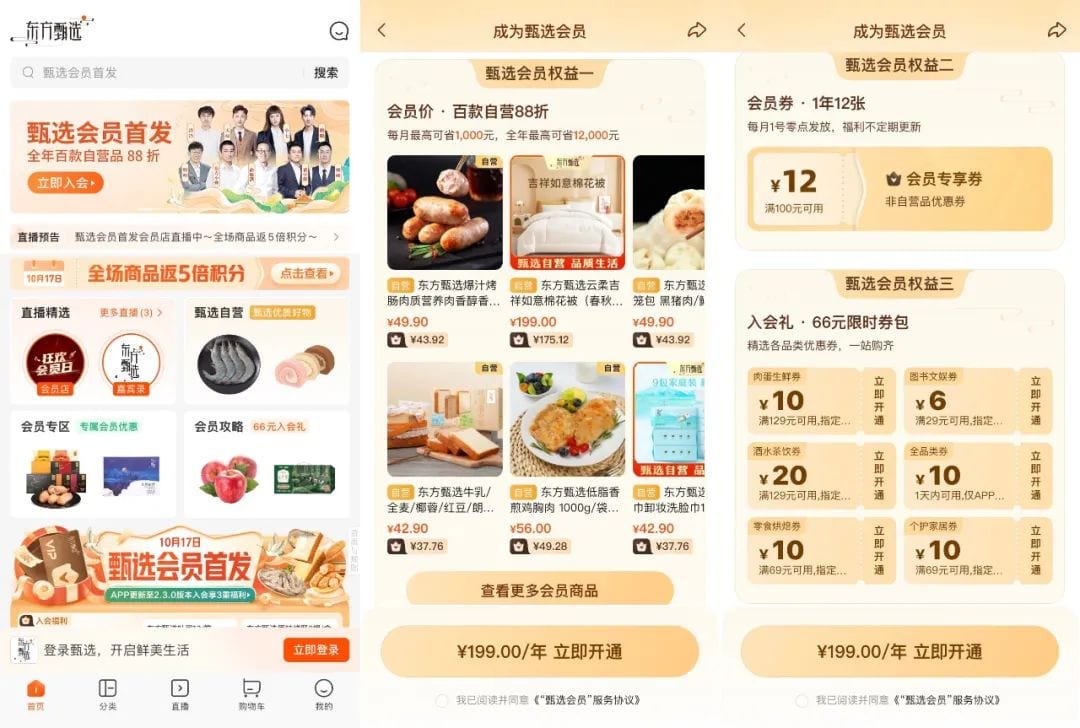
笔者 曾拆解山姆模式核心:
•会员费筑起用户筛选屏障
•高周转自 营 商品撑起毛利
•精简SKU降低决策成本
东方甄选正在复刻这套逻辑:
•会员复购率达59%(官方披露)
•自营品毛利率14%,比代销业务高约 15个百分点
•自营SKU突破600款,仅为平台全品类商品总量的7%
但 差距依然明显。山姆中国近 900万会员规模是东方甄选25万付费会员的36倍,前置仓数量330:17的对比更显其路漫漫。
但 一个 新渠道品牌的爆发 , 往往 始于锚点品类的穿透 , 正如当年女装之于淘宝。 东方甄选的锚点就是 卫生巾 。借 3·15曝光行业乱象的东风,其以 “ 超医护级标准 ” 杀入市场,首发单月销售破 150万包。这款高频刚需品,正成为撬动会员增长的杠杆。
04 董宇辉们逃不开的宿命
回头看,董宇辉的离开几乎是必然。
“ 产品路线与 MCN模式是两条平行线,强行融合终将互相吞噬 ”
东方甄选内部曾经历惨烈拉扯。 2023年孙东旭力推 “ 去董化 ” :削减直播时长、取消 “ 宇辉力推 ” 标签、禁用 “ 丈母娘 ” 话术。这些动作最终引爆 “ 小作文事件 ” 。
更深层的是 商业模式的对立 :
•MCN依赖个人IP溢价,天花板肉眼可见(李佳琦年GMV600亿已是极限)
•产品模式需要重资产投入,但能撬动千亿市值(山姆母公司沃尔玛市值长期稳定在4000亿美元以上)
笔者 用 “ 战略骑墙 ” 形容 当时东方甄选的 困局:
“ 既贪流量快钱,又图产品厚利,结局必是两头落空 。 ”
俞敏洪的 转型 选择 体现 在 2024财年(2023年6月1日至2024年5月31日)的财报中:大幅削减主播分成成本,并将研发与运营费用重点投向自营品和供应链建设。这被视为一次果断的“断指求生”,明确了公司向品牌产品模式转型的决心。
05 未完成的惊险一跃
转型远未到庆功时。
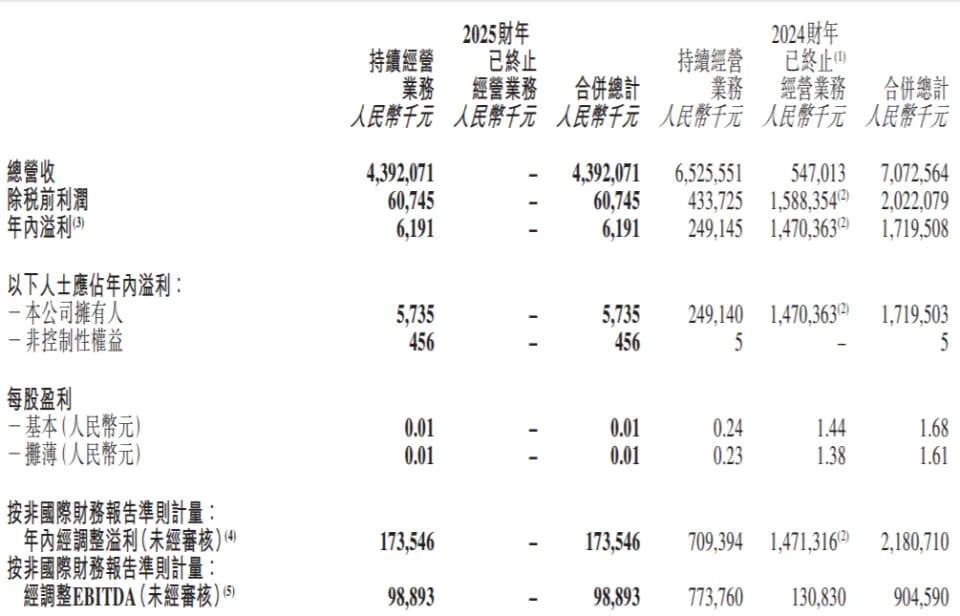
东方甄选 2025财年实现扭亏为盈,净溢利达620万元(剔除出售业务影响后为 1.354亿元),综合毛利率提升至32%,这一增长主要得益于自营产品占比提升及供应链优化,而非单纯依赖压缩成本。 财报中也能看 出三大隐患:
品类张力不足 : 80%SKU是农产品,难支撑会员店模型。对比山姆 Member's Mark 自有品牌超 800 种商品,东方甄选在非食品品类布局明显滞后。
价格护城河浅 : 自营卫生巾毛利率 21%,较行业头部品牌平均水平低约8个百分点。受制于规模效应不足(自营GMV仅山姆中国的1/20),部分单品价格优势仍不稳定,2025年6月首发的卫生巾虽单月售150万包,但单位物流成本比山姆高 12%。
会员价值单薄 :付费会员达 26.43万人,但对总GMV贡献不足20%,远低于山姆30%的自有品牌销售占比。主因是权益设计存在门槛:免运费需满足较高消费额,核心优惠为自营品88折(实际折扣12%),与普通电商差异化不显著。
最危险的来自心智战场。用户搜索 “ 卫生巾 ” 先想到护舒宝,搜 “ 牛奶 ” 跳出 伊利、 蒙牛, 东方甄选仍未占据任何品类第一联想 。
06 中国零售的第三种可能
东方甄选的价值,早已超越一家公司的转型。
当淘宝京东深陷价格战,抖音快手沉迷流量变现时,俞敏洪选择了一条更笨的路: 自建供应链、控品控价、做付费会员 。这套 “ 线上山姆 ” 模型若跑通,将打破中国电商 “ 非 MCN即货架 ” 的二元格局。
笔者 在最新 研究报告 中预判 了 赛道终局 , 2025-2028年渠道品牌决战,胜者需同时做到:
•占据抽象品类(如生鲜 、 如服装、如 3C )
•绑定强特性( 更便宜 / 更安全 /更省心)
•在细分人群 中 形成复购闭环
东方甄选手握好牌:中产家庭用户占比超 50%、女性(含宝妈)对自营品复购积极(自营整体复购率59%)、生鲜品类GMV占比约21%。 如果能集中资源, 把 “ 吃得放心 ” 钉进用户心智, 将能轻松 跨越千亿市值 。
而那个曾经照亮直播间的身影,正在另一战场验证 笔者 论断:
“ 超级个体的终局,要么成为品牌,要么创造品类 。 ”
董宇辉的 “ 与辉同行 ” 已推出自营品牌 “ 兰知春序 ” ,该品牌主打日用品与文化衍生业务,首款 “平安喜乐”帆布包曾创下单场售罄2.4万件的成绩。两条曾激烈碰撞的道路,最终在 “ 产品主义 ” 旗帜下殊途同归。
零售业从不相信眼泪 。当 “ 丈母娘 ” 还在怀念董宇辉的三餐四季时,资本已用真金白银投票给俞敏洪的产品铁军。
“ 所有伟大渠道品牌,都把自己逼到悬崖边 ——要么在供应链重生,要么在流量池溺亡 。 ”
东方甄选选了一条少有人走的路,但回头看,这或许是唯一通向罗马的路。
作者简介 :
潘轲,深圳顺知战略定位咨询创始人,荟海文化联合创始人,兰湘子品牌常年战略顾问,《细化定位》作者,定位式营销体系开创者,深研战略定位 17年,服务企业超40家,累计销售额超1000亿。