近日,“尊界销量暴跌90%“冲上微博热搜。
从2025年12月的4223辆到2026年7月的367辆,跌幅超90%。这一数据随后登上热搜,引发广泛讨论。
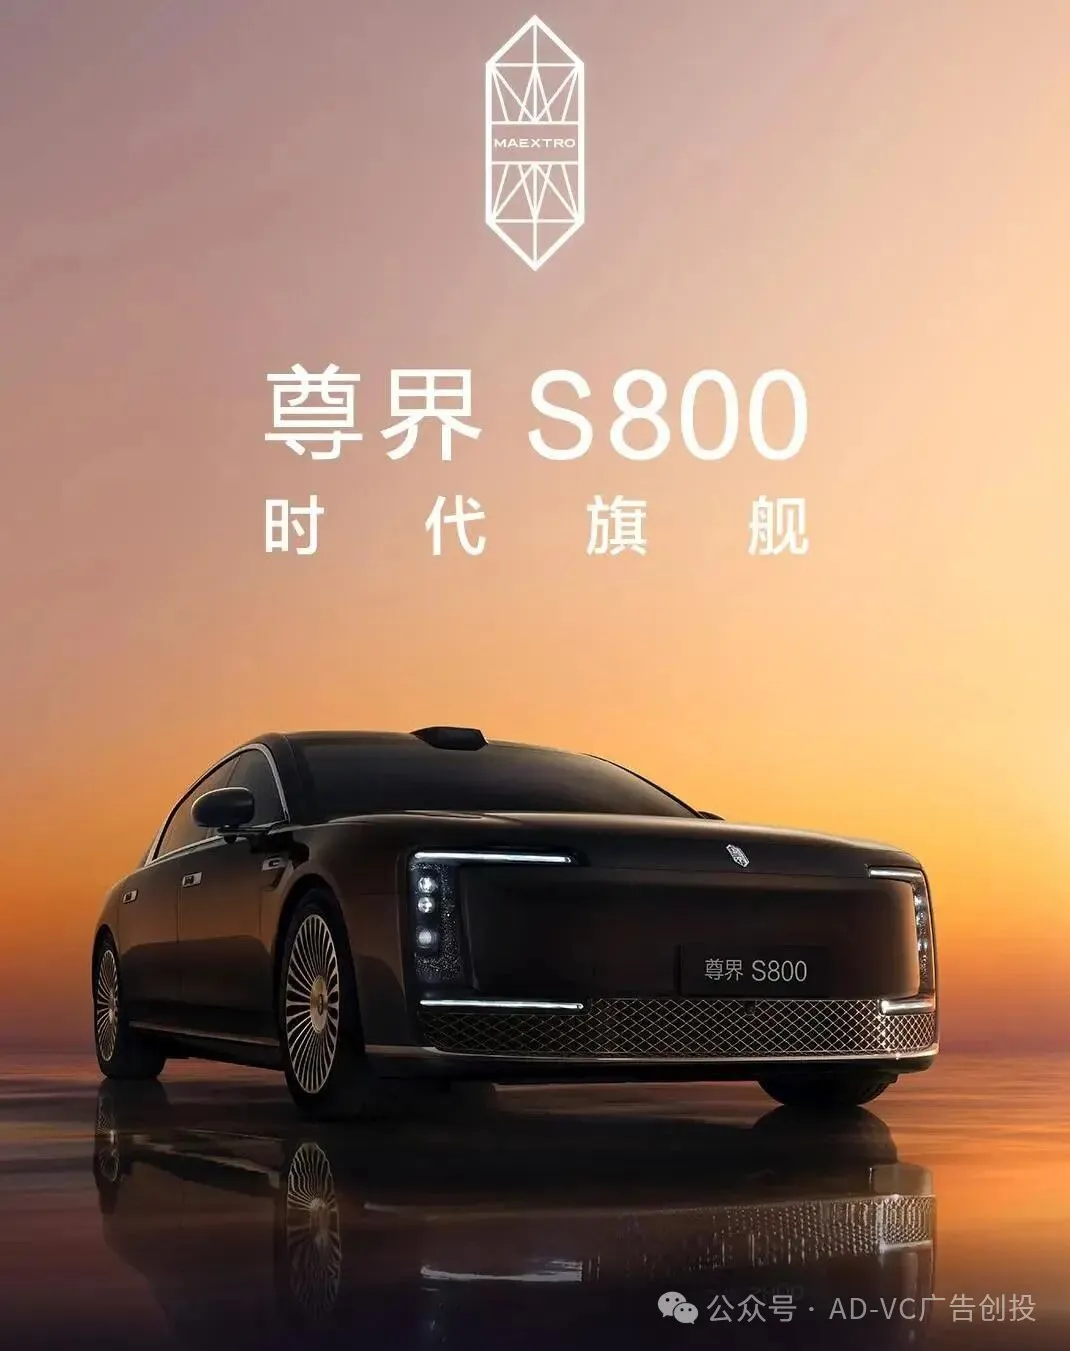
尊界S800宣传海报,侵删
不过,即便如此,尊界销量持续下滑的趋势,依旧触目惊心。尤其放在江淮汽车(600418.SH)上半年持续亏损的情况下来看,让人很难不深思:
2026年中国汽车行业最魔幻的现实主义题材,不是哪家新势力又融了多少钱,而是江淮汽车——这家拥有60年历史的国企,在倾尽全部家底押注尊界之后,交出了一份足以写进MBA反面教材的半年报:营收221.3亿元,同比增长14.31%,看起来不错;归母净亏损7.49亿元,扣非净亏损9.91亿元,亏损同比扩大8.22%。其中,广宣及销售服务费从1.02亿元激增至6.5亿元,这笔钱砸向了尊界品牌的营销推广,效果如何?
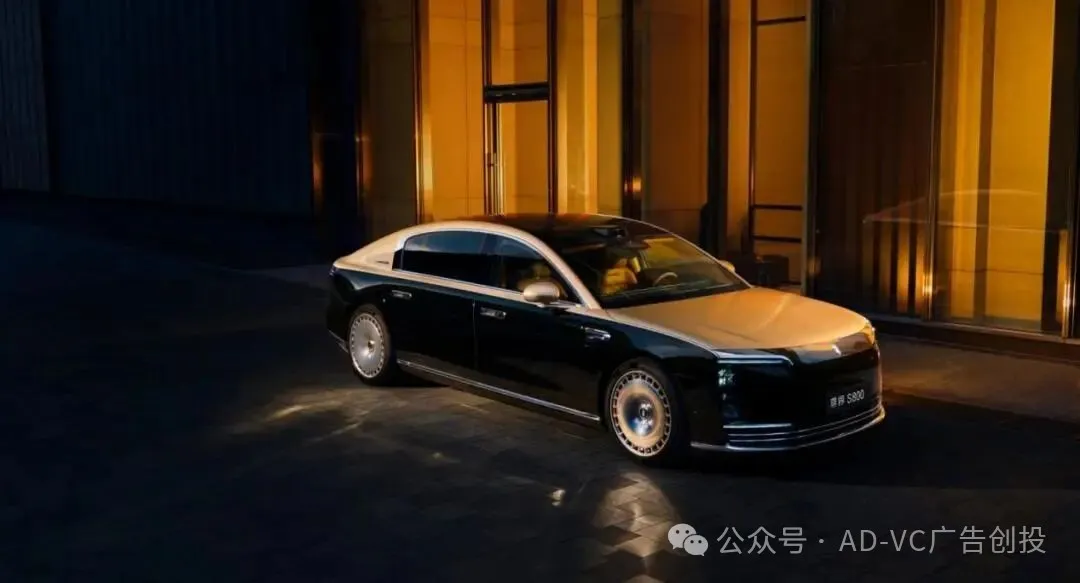
尊界S800宣传海报,侵删
尊界S800的月销量从去年12月的4223辆巅峰,一路俯冲至今年6月的593辆、7月的367辆。用一个形象的比喻:你往炉子里塞了6.5亿的柴火,火没烧起来,烟囱先塌了。
这就引出了本文的核心问题:如果去年的江淮汽车,在决定砸这6.5亿广宣费之前,遇上了AD-VC——这家中国首家以广告资源资本化运作的广告风投机构——故事会不会是另一个结局?
6.5亿的“学费”,买到了什么?
让我们先把江淮汽车这6.5亿广宣费掰开看看。
2026年上半年,江淮的广宣及销售服务费从1.02亿元飙升至6.5亿元,增幅超过5倍。这笔钱去了哪里?尊界S800的广告投放、品牌活动、渠道推广。但投入产出比如果画成曲线,大概比A股还难看。
这就是传统广告投放模式最残酷的地方:钱花了就花了,没有任何回旋余地。6.5亿在损益表上就是一笔纯粹的“销售费用”,它不会因为你策略失误就退回来,也不会因为效果不佳就打折支付。它像泼出去的水,蒸发得干干净净,连个水印都没留下。
图源网络,侵删
不仅如此,江淮的财报还告诉我们另一个恐怖故事:上半年经营现金流净额为-52.88亿元,同比恶化68%。2025年全年辛辛苦苦攒下的33.95亿元经营净现金流,半年就烧完了还不够。货币资金从去年末的171.4亿元骤降至119.83亿元。照这个速度烧下去,江淮账上的钱还能撑多久,小学三年级的学生都能算出来。
而这一切,仅仅是因为江淮选择了一条最传统、最危险的路——自己掏钱,自己赌。
AD-VC的“广告风投”到底是什么?
在回答“如果去年遇上”之前,我们得先搞清楚AD-VC是什么。
AD-VC全称Advertisement and Venture Capital,即广告风险投资。它是中国首家以广告资源资本化运作的投资机构,其广告资源涵盖全国机场、高铁、城市商圈LED大屏、社区终端等,覆盖173个城市,拥有超过2.2万块媒体资源,辐射6亿+主流消费人群。其功能,翻译成大白话就是:你不用自己掏钱打广告,我来出广告资源,咱们拿未来换今天。
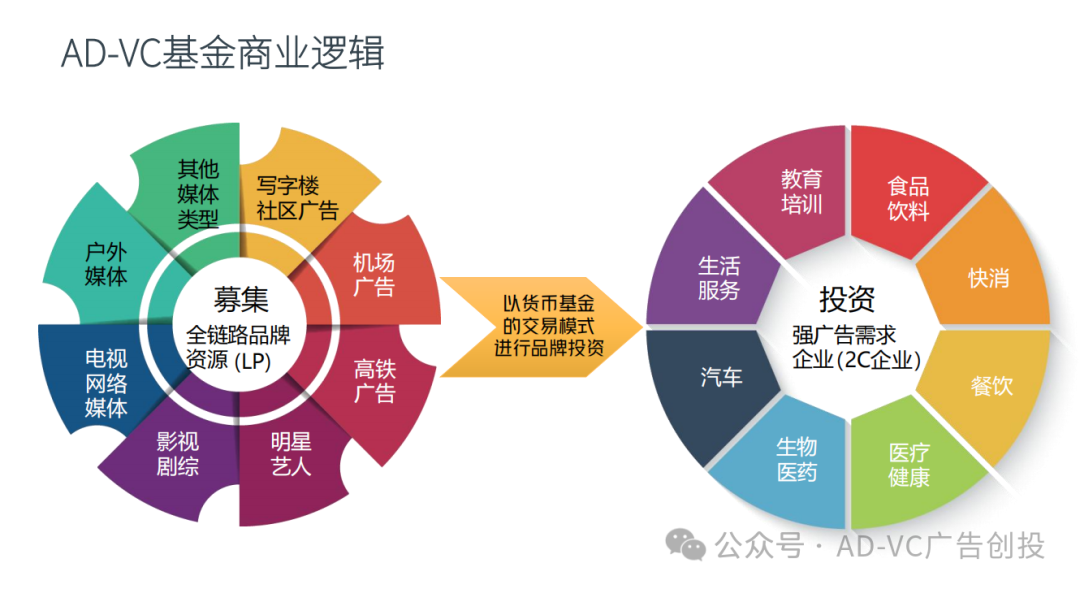
具体怎么操作?以AD-VC最经典的“股权+CPS”合作模式为例:AD-VC为企业投放价值数亿甚至数十亿的线下广告,企业拿出一定比例的股权或市场销售总额的CPS(按销售额分成)作为交换。这意味着什么?意味着企业不需要在广告投放前置阶段就掏出真金白银。6.5亿的广宣费?不用先掏。AD-VC先把资源铺上去,等你的销量做起来了,再从销量里分成。产品卖得出去,大家一起分钱;产品卖不出去,AD-VC和你一起扛。
更精妙的是,这个机制倒逼AD-VC必须精准投放、必须做品牌战略诊断、必须确保每一分广告资源都用在刀刃上。因为如果广告打水漂了,AD-VC自己要承担绝大部分亏损。
这就是“广告风投”与“传统广告投放”的本质区别:利益绑定,风险共担。传统模式下,广告公司只管收钱办事,效果好坏与它无关;而AD-VC模式把双方变成了“品牌增长的战略同盟”。
如果去年的江淮,选择了AD-VC…
现在,让我们做一个大胆的假设。
假设时间回到2025年,江淮汽车刚刚与华为敲定尊界品牌的合作,准备大干一场。摆在江淮面前的有两条路:
路线A(真实历史):自己掏钱。2026年上半年广宣费干到6.5亿,尊界超级工厂产能利用率不足15%,月销量从4223辆跌到367辆,销售费用暴增近七成,经营现金流净流出52.88亿,股价从58.79元跌到20.12元,跌幅65.77%。
路线B(假设):江淮与AD-VC合作,以尊界品牌的部分股权和未来销售额的CPS分成,换取AD-VC价值数亿的全国媒体资源包。
如果是路线B,会发生什么?
第一,6.5亿不会变成“费用”。在AD-VC模式下,企业不需要在广告投放当期支付巨额现金。广告资源的对价是股权或未来的销售分成,这意味着江淮的损益表上不会凭空多出6.5亿的广宣费用,销售费用不会暴增68.97%,经营现金流也不会被抽走。这笔钱可以留在账上,用于研发、供应链、或者——说实话,江淮现在119.83亿的现金储备可能还能多撑一阵子。
第二,AD-VC不会让江淮乱砸钱。根据合作条款,AD-VC会深度介入尊界的品牌战略,拥有“投前研判+投后陪跑”的三维赋能体系。投前阶段,运用品牌心智评估与定位机会分析系统,研判尊界是否具备差异化价值及占据消费者心智的潜力,明确战略方向,从源头避免“盲目烧钱”。投中阶段,则通过“定位落地过三关”(计划关、执行关、出品关)体系陪跑,确保AD-VC投入的广告资源精准用于构建品牌的核心心智资产,而非消耗于低效的流量内卷。同时以CPS分成机制倒逼效果优化——销量达标则持续投放,不达标则及时调整,确保每一分广告资源都用于构建品牌的心智资产。
如果尊界S800的销量在2025年底就开始下滑,AD-VC可能在2026年初就调整策略,而不是眼睁睁看着江淮继续往无底洞里砸钱,直到6.5亿灰飞烟灭。
AD-VC模式下的“爆发式增长”样本
AD-VC不是纸上谈兵的理论,它已经有实打实的成功案例,如家庭啄木鸟维修、蔚车、Haotaitai(好太太厨电)、循力源口腔等。
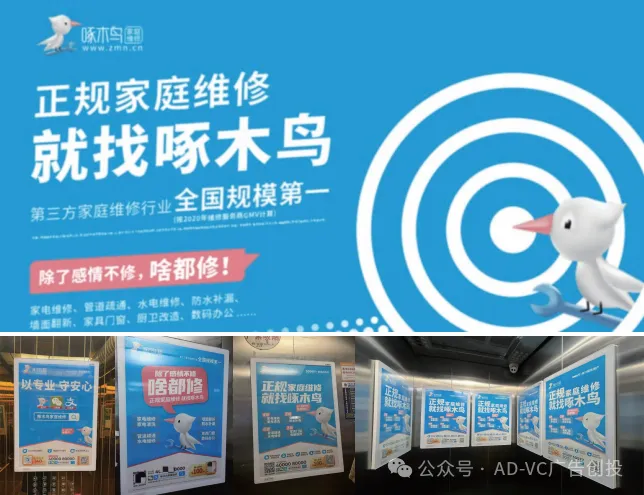
啄木鸟广告案例
最典型的当属“家庭啄木鸟维修”——2021年销售额近10亿元,2022年超过20亿元,截至2025年年销售额突破40亿元,覆盖全国2264个县级以上区域,维修工程师超过20万人,经欧睿认证为“第三方家庭维修行业全国规模第一”。
这类案例的共同点是什么?产品力已经验证,需要的是品牌势能的临门一脚。AD-VC的广告资源,就是那临门一脚。
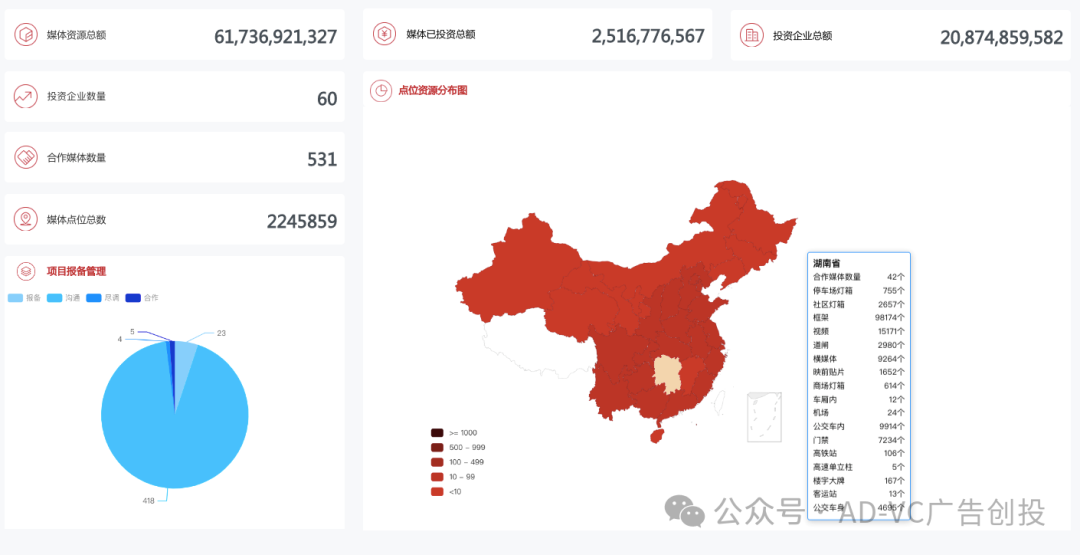
AD-VC媒体资源库
江淮的问题恰恰相反:尊界S800的产品力还没有充分验证(月销量从4223跌到367就是明证),品牌力更是严重缺失。在这种情况下,自己砸6.5亿广宣费,无异于在沙漠里浇水泥——既浪费水,也打不了地基。
如果去年的江淮选择了AD-VC,AD-VC首先会做的是“投前战略研判”,如果研判结果不乐观,AD-VC可能会建议江淮调整产品策略、重新定位,而不是盲目开打广告战。这种“战略刹车”的价值,远远大于6.5亿广告费本身。
结语:去年没有如果,但今年还有机会
文章写到这里,必须承认一个残酷的事实:去年没有如果。江淮已经砸了6.5亿,尊界已经跌到月销367辆,大众安徽还在持续失血,股价已经腰斩再腰斩。
但2026年还没有结束,江淮账上还有119.83亿元货币资金。这笔钱如果用传统方式继续烧,按照上半年经营现金流净流出52.88亿的速度,撑不过两年。但如果江淮换一种思路呢?
AD-VC的广告风投模式,为江淮这样的传统制造企业提供了一条全新的品牌升级路径:不需要先掏钱,不需要独自承担风险,不需要在战略方向不清晰的情况下盲目开火。用股权或未来收益,换取当下最稀缺的品牌曝光资源,让专业的人做专业的事——这就是AD-VC模式的核心逻辑。
江淮在财报中写道:“公司乘用车除尊界外,产品和品牌竞争力不强。”这种自知之明值得肯定,但接下来的问题更重要:既然知道品牌不强,为什么还要用最贵、最危险的方式去投放广告?
图源网络,侵删
如果去年的江淮汽车遇上AD-VC,故事可能完全不同。
但2026年的江淮,仍然有机会做出不一样的选择。毕竟,方向比速度重要,模式比蛮力重要。在品牌为王的时代,学会“借力”而不是“硬扛”,才是真正的战略智慧。
关于AD-VC广告创投基金:
AD-VC是中国首家广告风险投资(Advertising Venture Capital)机构。我们以创新的“广告风投”模式,通过“股权+CPS”等合作方式,为高成长性企业注入亿级战略广告资源,不占用企业现金流,深度绑定利益与风险,助力企业快速构建品牌心智产权,实现可持续的品牌价值增长与市场突破。