辣条行业正在上演一场史诗级的 “ 南北战争 ” ——卫龙坚守北方 “ 甜辣 ” 阵营,麻辣王子高举南方 “ 麻辣 ” 大旗,双方在口味、渠道、营销等领域展开全方位厮杀。这场战争表面上是产品之争,实则是品类定义权的争夺。作为年销超 300亿的超级零食品类,辣条行业正在经历从 “ 垃圾食品 ” 到 “ 国民零食 ” 的认知升级,而这场升级的主导权,将决定未来十年的行业格局。
一、品类分化:甜辣派与麻辣派的终极对决
辣条行业最戏剧性的变化,是品类正在裂解为两大阵营。卫龙代表的 “ 北派甜辣 ” 和麻辣王子领衔的 “ 南派麻辣 ” ,已经形成明显的口味鸿沟。这种分化不是偶然,而是品类成熟的必然结果。
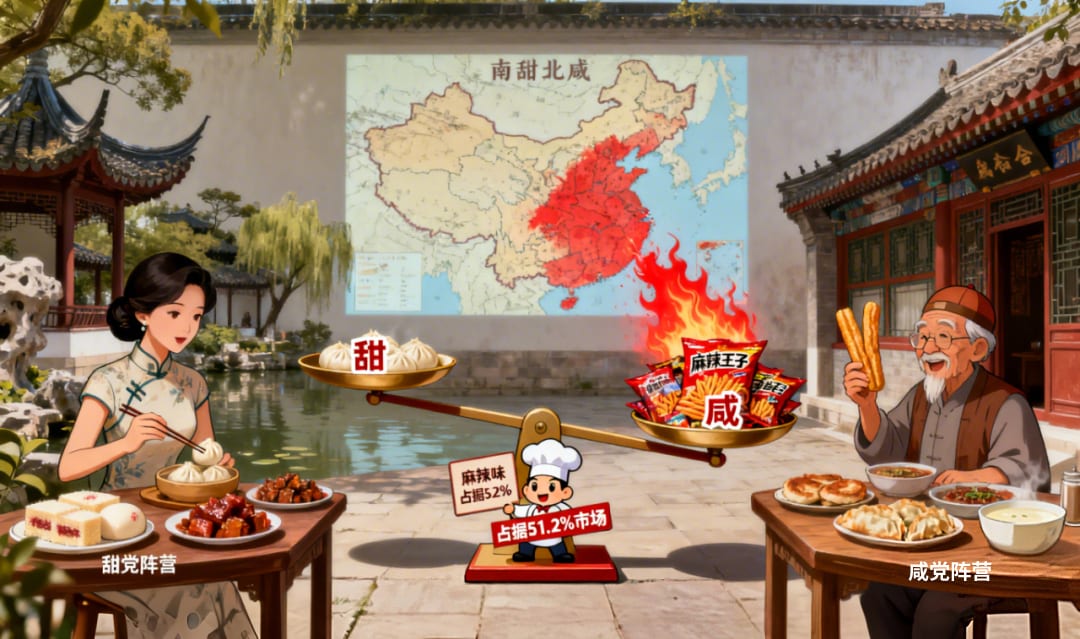
卫龙的战略是 “ 泛人群覆盖 ” 。通过降低辣度、增加甜味,将辣条从区域零食变成国民零食。这招在品类普及期非常有效 ——2018年卫龙市场份额一度高达55.4%。但问题在于,当消费者辣条认知成熟后,这种 “ 中庸之道 ” 反而成了负担。就像咖啡市场,星巴克教育完市场后,真正赚钱的却是瑞幸和 Manner。
麻辣王子的崛起正是抓住了这个转折点。它用 “ 只做地道麻辣 ” 的极端定位,收割了觉醒的辣条原教旨主义者。这招堪称零食界的 “ 特斯拉战略 ” —— 20年前 当所有人都在做大众产品时,突然杀出个专注极客的小众品牌。 2024年麻辣王子在麻辣味细分市场市占率51.2%,验证了品类分化的威力。
但更值得玩味的是双方对品类话语权的争夺。卫龙将产品改名为 “ 调味面制品 ” ,试图洗白 “ 辣条 ” 的草根出身;麻辣王子却反其道而行,在长沙建辣条博物馆,把 “ 辣条发明人 ” 李猛能请出来站台。这种 “ 正名之战 ” 背后,是对品类定义权的生死争夺 ——谁定义了辣条,谁就掌握了行业标准。
二、渠道暗战:线上流量与线下网点的较量
渠道布局的差异,完美诠释了两种战略思维。卫龙走的是 “ 沃尔玛路线 ” ——全国20万个零售终端,KA渠道占比超30%。这种重资产模式建立了坚固的护城河,但也带来两个致命伤:一是渠道成本吞噬利润,二是对新兴渠道反应迟钝。
麻辣王子则选择了 “ Costco+抖音 ” 的混合打法。线下聚焦南方省份的深度覆盖,在湖南、湖北等地的校园渠道市占率超 60%;线上all in短视频,抖音旗舰店爆款月销超200万件,是卫龙的1.7倍。这种 “ 线下做密度,线上做声量 ” 的策略,完美适配 Z世代的消费动线。
最精彩的博弈发生在便利店渠道。卫龙凭借先发优势占据 7-11、全家等连锁便利店,但麻辣王子用 “ 辣条 +茶饮 ” 的场景捆绑,在蜜雪冰城、书亦烧仙草等茶饮门店开辟了新战场。这种 “ 寄生式渠道 ” 创新,把辣条从零食货架带到了即时消费场景。
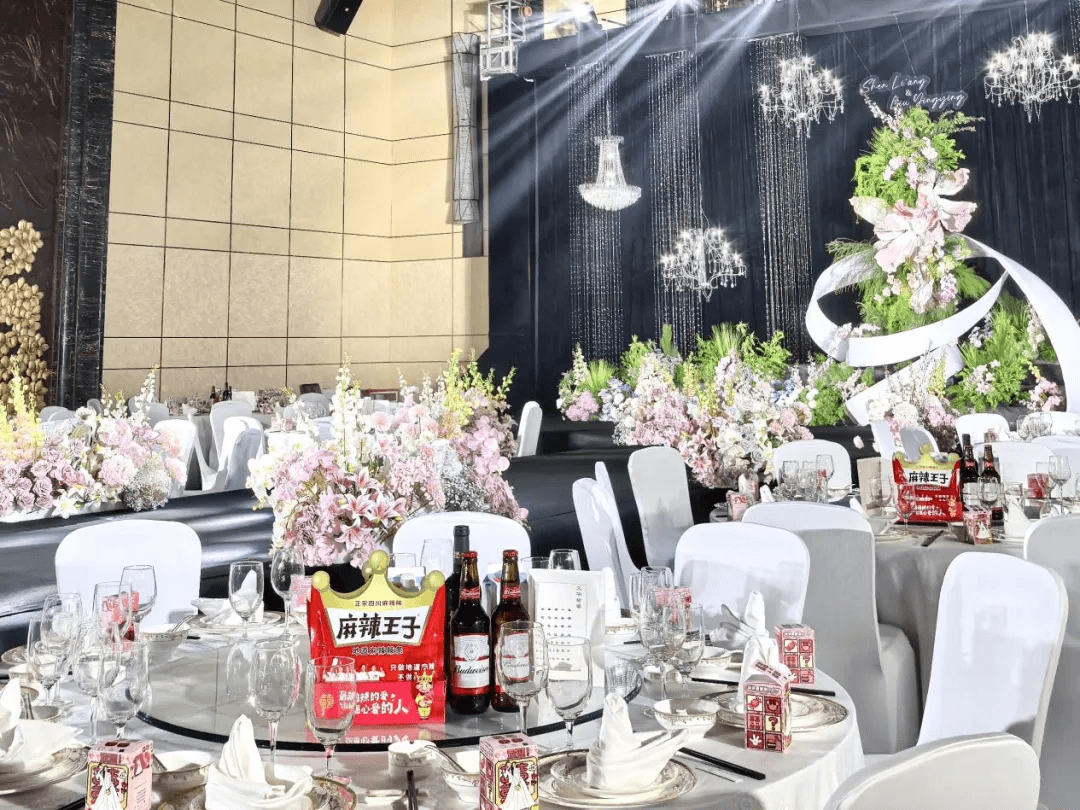
但真正的杀手锏是麻辣王子的 “ 辣条社交化 ” 。从婚庆辣条到电竞联名,它把辣条变成了年轻人的社交货币。反观卫龙,还在用 “ 苹果风 ” 包装强调高端化,这种错位就像在音乐节卖西装 ——得体但不得劲。当95后用辣条当婚礼伴手礼时,品类已经完成了从 “ 零食 ” 到 “ 社交工具 ” 的认知升级。
三、营销革命:符号化与社交化的路线之争
卫龙的营销始终没跳出快消品思维。从 “ 苹果风 ” 包装到明星代言,都是在用传统套路做年轻人生意。这种 “ 家长审美 ” 与真实消费场景严重脱节 ——年轻人要的是烟火气,不是性冷淡风。
麻辣王子却深谙 “ 社交货币 ” 的制造法则。它把辣条变成内容创作的素材: 5.2米超长辣条挑战、辣条婚纱照、辣条盲盒...这些内容不是广告,而是用户自发传播的社交资产。其抖音话题#辣条的神仙吃法#播放量超8亿次,是卫龙的3倍。
最绝的是 “ 辣二代 ” 张子龙的个人 IP运营。这位90后接班人把自己打造成 “ 被老爸隐瞒家产的打工人 ” ,用段子手的姿态与 Z世代对话。这种 “ 去老板化 ” 的人设运营,让品牌年轻化不再是口号。反观卫龙创始人刘卫平,还在用 “ 企业家专访 ” 的严肃面孔与年轻人沟通。
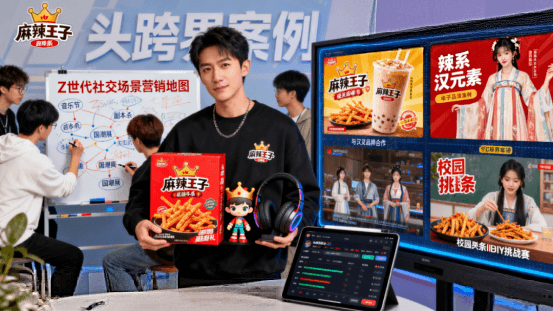
但真正拉开差距的是场景渗透能力。麻辣王子赞助音乐节、电竞赛事、大学社团,把辣条植入年轻人的 24小时生活轨迹。卫龙却困在 “ 超市试吃 +卫视广告 ” 的传统组合里。当大学生在音乐节边蹦迪边啃辣条时, 辣条 品类已经完成了从 “ 零食 ” 到 “ 生活方式 ” 的认知跃迁。
四 、未来战局:三大趋势与两个陷阱
未来两年的竞争将围绕三个核心展开:
1. 健康化升级战
随着辣条国标实施,零防腐剂、非油炸将成为入场券。卫龙已经推出 “ 低盐低油 ” 系列,麻辣王子则押注 “ 益生菌辣条 ” 。但真正的机会在功能化方向 ——解辣型、助消化型等细分产品可能成为新增长点。
2. 场景扩张战
早餐辣条、代餐辣条等新场景正在崛起。麻辣王子与茶饮品牌的联名已经验证场景创新的威力,下一步可能是辣条汉堡、辣条火锅等跨界玩法。
3. 出海争夺战
东南亚华人市场年增速超 30%,但双方策略迥异。卫龙走 “ 中国零食 ” 路线,麻辣王子打 “ 湘味文化 ” 牌。谁能率先突破海外亿元俱乐部,谁就能获得第二增长曲线。
但要警惕两个致命陷阱:
1. 多元化魔咒
卫龙已经尝到苦果 ——蔬菜制品占比达 53 . 8 %,但 辣条 净利率持续下滑。麻辣王子如果跟风扩张品类,可能重蹈覆辙。辣条行业的真理是:越是细分,越能通吃。
2. 价格战泥潭
当行业增速放缓至个位数时,价格战几乎不可避免。但辣条行业的教训是:降价 1元,需要5年重建价格体系。与其血拼价格,不如比拼价值——用供应链故事支撑溢价才是正道。
五 、战略启示:从产品竞争到认知统治
这场辣条大战给快消行业三个启示:
1. 品类分化期要敢做 “ 异端 ”
当行业老大追求普适性时,挑战者要用极端定位撕开缺口。麻辣王子的成功证明:在成熟市场,偏执狂才能生存。
2. Z世代要 “ 参与感 ” 不要 “ 说教 ”
年轻人拒绝被教育,但渴望被赋能。把产品变成社交素材,比千万广告费更有效。
3. 供应链要 “ 可视化 ” 不要 “ 黑箱 ”
新一代消费者想知道食物背后的故事。开放工厂、溯源直播不是成本,而是最好的品牌广告。
终极胜负或许已现端倪: 2024年麻辣王子增速50%,卫龙 辣增速 18.5% 。这个反差说明,在认知为王的时代,规模优势可能成为转型包袱。当卫龙还在用快消思维卖辣条时,麻辣王子已经用互联网思维重构品类。这场战争最终可能印证定位理论的经典论断:商业竞争的终极战场,不在工厂,不在货架,而在消费者心智的那方寸之地。
作者简介:
潘轲,深圳顺知战略定位咨询创始人,荟海文化联合创始人,兰湘子品牌常年战略顾问,《细化定位》作者,定位式营销体系开创者,深研战略定位 17年,服务企业超40家,累计销售额超1000亿。